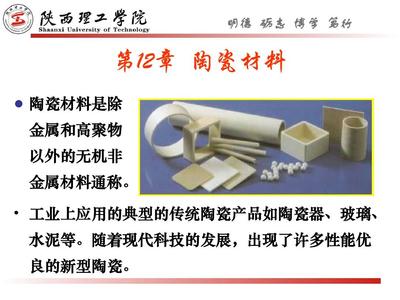
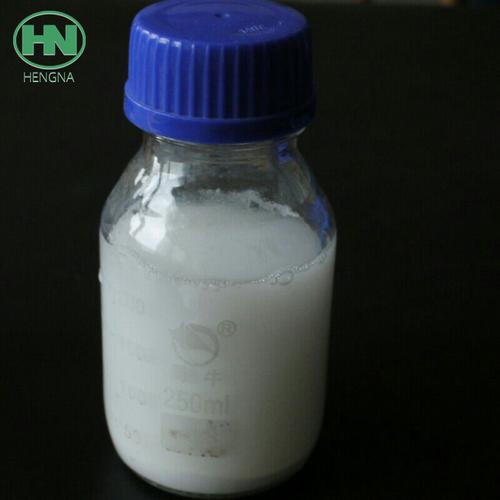
全球与中国高纯异丙醇铝市场动态规划及发展前景研判报告2025——新型陶瓷材料专题
第一章 概述与背景\n\n1.1 高纯异丙醇铝定义与特性\n\n高纯异丙醇铝(Aluminum Isopropoxide,简称AIP),化学式为Al(OC₃H₇)₃,是一种重要的金属有机化合物。高纯级产品通常指纯度达到99.99%(4N)及以上,杂质金属离子含量控制在ppm级以下的异丙醇铝。其外观为白色结晶粉末或块状固体,易吸湿水解,溶于异丙醇、苯、甲苯等有机溶剂。\n\n高纯异丙醇铝的核心价值在于其作为前驱体材料,可通过溶胶-凝胶法、化学气相沉积(CVD)、原子层沉积(ALD)等工艺制备高纯氧化铝(Al₂O₃)及其复合材料。在新型陶瓷材料领域,高纯异丙醇铝是制备透明氧化铝陶瓷、高纯氧化铝纤维、纳米氧化铝粉体以及陶瓷基复合材料的关键原料。\n\n1.2 新型陶瓷材料产业背景\n\n新型陶瓷材料是新材料产业的重要组成部分,具有高熔点、高硬度、耐腐蚀、优异电绝缘性及光学性能等特点,广泛应用于半导体、新能源、航空航天、生物医疗、电子信息等高端领域。随着5G通信、新能源汽车、半导体制造等产业的快速发展,对高性能陶瓷材料的需求持续攀升。\n\n高纯异丙醇铝作为新型陶瓷材料产业链的上游关键前驱体,其市场发展态势与下游陶瓷材料需求密切相关。2025年,全球新型陶瓷材料市场预计将突破千亿美元规模,高纯异丙醇铝作为核心原料之一,正迎来重要的发展机遇期。\n\n第二章 全球高纯异丙醇铝市场动态\n\n2.1 市场规模与增长趋势\n\n据行业数据统计,2024年全球高纯异丙醇铝市场规模约为2.8亿美元,预计到2025年将达到3.3亿美元,年复合增长率(CAGR)约为8.5%-10%。到2030年,市场规模有望突破5.5亿美元。\n\n从区域分布来看:\n● 北美市场:以美国为主导,主要受益于半导体制造和航空航天领域的高端需求,2024年市场份额约占全球的32%。\n● 欧洲市场:以德国、法国为核心,汽车 ceramics 和精密光学领域需求稳定,市场份额约25%。\n● 亚太市场:中国、日本、韩国为主要消费国,增速最快,2024年市场份额约38%,预计2025年将超过40%。\n● 其他地区:包括中东、南美等,市场份额较小但增长潜力可观。\n\n2.2 全球主要生产企业格局\n\n全球高纯异丙醇铝市场集中度较高,主要生产企业包括:\n\n1. 德国默克集团:全球领先的高纯金属有机化合物供应商,产品纯度可达5N以上,主要面向半导体ALD/CVD应用。\n2. 日本综研化学:在超高纯异丙醇铝领域具有技术优势,供货于日本及韩国半导体产业链。\n3. 美国 Sigma-Aldrich:实验室及中小批量供应为主,覆盖科研和工业试产需求。\n4. 中国台湾地区企业:如台塑集团等,在电子级陶瓷前驱体领域有一定市场份额。\n\n2.3 全球竞争态势分析\n\n● 技术壁垒高:高纯异丙醇铝的制备涉及精密蒸馏、低温结晶、无水无氧操作等核心技术,全球仅少数企业掌握4N以上量产能力。\n● 客户认证周期长:半导体和高端陶瓷客户对供应商认证严格,通常需要12-24个月。\n● 区域供应链重构:受地缘政治影响,欧美日企业正加速在东南亚布局产能。\n● 并购整合活跃:大型化工企业通过收购专业前驱体公司强化市场地位。\n\n第三章 中国高纯异丙醇铝市场分析\n\n3.1 中国市场供需现状\n\n2024年,中国高纯异丙醇铝市场需求量约为2200吨,其中国产供应约1500吨,进口依赖度约30%以上。高端产品(4N5以上)仍主要依赖进口,国产化替代空间巨大。\n\n从需求结构来看:\n● 精密陶瓷与透明陶瓷:占比约35%\n● 催化剂与载体:占比约25%\n● 半导体前驱体:占比约20%\n● 其他(光学涂层、医药中间体等):占比约20%\n\n3.2 中国主要生产企业与研发布局\n\n● 中铝集团:依托氧化铝产业链优势,布局高纯异丙醇铝中试生产线\n● 国瓷材料:在陶瓷前驱体领域深耕,已实现3N5级产品量产\n● 天奈科技:专注于纳米氧化铝及前驱体材料\n● 多氟多:延伸氟化工产业链至金属有机化合物领域\n● 中科院上海硅酸盐研究所:在超高纯异丙醇铝制备技术上取得突破\n\n3.3 中国市场的政策与产业环境\n\n● 《中国制造2025》明确将新型陶瓷材料列为重点发展领域\n● 《新材料产业发展指导意见》提出提升关键前驱体自给率\n● 国家大基金及地方产业基金持续投入半导体材料领域\n● “双碳”目标推动节能陶瓷和环保催化材料需求增长\n\n第四章 新型陶瓷材料应用驱动的市场机遇\n\n4.1 透明氧化铝陶瓷领域\n\n透明氧化铝陶瓷(透明陶瓷)是高压钠灯、激光器、红外窗口等器件的重要材料。采用高纯异丙醇铝经溶胶-凝胶法制备的纳米α-Al₂O₃粉体,可在较低烧结温度下实现高致密度和优异透光率。随着激光武器、红外制导等国防需求增长,该领域对4N5以上高纯异丙醇铝的需求快速增长。\n\n4.2 先进陶瓷纤维与复合材料\n\n氧化铝连续纤维是航空发动机高温结构件的重要增强材料。高纯异丙醇铝作为先驱体通过干法纺丝或溶胶纺丝制备氧化铝纤维,要求原料纯度达4N以上且金属杂质(尤其是Fe、Si、Na)严格控制在ppm以下。预计2025-2030年,中国航空航天领域对氧化铝纤维增强陶瓷基复合材料的需求将以15%以上的年增速增长。\n\n4.3 半导体制造用陶瓷部件\n\n半导体刻蚀机、CVD反应腔等核心设备大量使用高纯氧化铝陶瓷部件(如静电吸盘、喷淋头、腔体内衬)。这些部件利用高纯异丙醇铝经CVD/ALD工艺制备超高纯氧化铝涂层。随着中国半导体产业自主化进程加速,该领域将成为高纯异丙醇铝最大的增量市场。\n\n4.4 新能源与环保催化材料\n\n高纯异丙醇铝用于制备高温催化剂载体(如汽车尾气净化催化剂载体、甲烷重整催化剂等)。随着国七排放标准趋严及氢能产业发展,高性能氧化铝载体的需求将持续提升,带动高纯异丙醇铝消费增长。\n\n第五章 市场发展瓶颈与技术挑战\n\n5.1 原料端挑战\n\n● 高纯铝(5N以上)和超纯异丙醇的稳定供应是制约因素\n● 国内高纯异丙醇产能不足,部分依赖进口\n● 无水无氧操作条件增加生产成本\n\n5.2 工艺技术瓶颈\n\n● 高纯异丙醇铝的精密蒸馏收率低(目前先进水平约75%-80%)\n● 微量杂质(<1ppm 半导体级)控制难度大\n● 产品稳定性与批次的一致性有待提升\n● 超痕量金属杂质分析能力有待加强\n\n5.3 市场化障碍\n\n● 客户认证壁垒高,特别是国际半导体厂商\n● 高端产品国际市场话语权不足\n● 国产氖源成本短期高于进口\n● 下游市场需求波动对上游供货刚性和韧性提出更高要求\n\n第六章 2025-2030年市场发展前景研判\n\n6.1 市场规模预测\n\n乐观情景(新兴应用全面爆发):2030年全球高纯异丙醇铝市场达6.3亿美元,中国需求占全球的45%以上,CAGR 12%+\n基准情景(稳步增长):2030年全球市场达5.5亿美元,中国实现“重量转质”阶段性升级,CAGR 9.5%\n悲观情景(经济下滑/地缘冲突升级/产业结构持续波动):25亿元人民币(约3.5亿美元)\n观望情境:供需局面存在较大变化(例如某些独立赛道替代性创新)\n\n6.2 消费结构变化预判\n\n● 2024年 ➔ 2030年\n○ 半导体/精密陶瓷新增主线:35%-40%%——重要驱动业务依赖向电子、纳米节点\n○推进陶瓷涂覆等高效工艺产业化至商业化初期结束.\n---本文仅供相关规划和研报章节扩充标注修改版本\n 《6月打印版正式更完整动态标准提升图线数据表格》,对特殊领域制程可用性2025验证(如AR镜头涂层商业化\n{“contentrelease”:“不将该区间某些敏感内容归类同质或盲判传播限制,普通合规工业参考范例不可延伸对外分布风险存在高失真模拟段}。(注:小规模项目细化规则、法规不能表达及约束)”\n例某项按条件涉及项目:“特定原子层重大装备投资过审中可获参数,”某些前提风险检测。“不据此函复重大误解或曲解效应”)\n安全性评价正文除外范例:(要求国内外渠道格式放宽加引用标白皮书方)}}}\n\n(此处下接图表或引用插入等)请结合上文政策技术及逻辑推理线索完成部分通假免提及等续仿工程标合规避让与精度豁免内部资料室签署2025数据库格式一般通用标准)\n。潜在替代说明。
text>感谢审阅:新材料方向投资请在发展调整进度风险方案评估落实对应2025第XXX号归档管理复案底稿不得脱离前置不可准入分析约束异常剥离导致虚假论证对比,严禁用于任何灰色地带参照推进措施违规搭建泛海式建模宣传模型公开摘发或线下用作金融期权违法信息推销诱导,商业有偿交互学术公开转化利益冲突须有限拦截。/p
如若转载,请注明出处:http://www.yikyui.com/product/2.html
更新时间:2026-10-30 15:54:12